
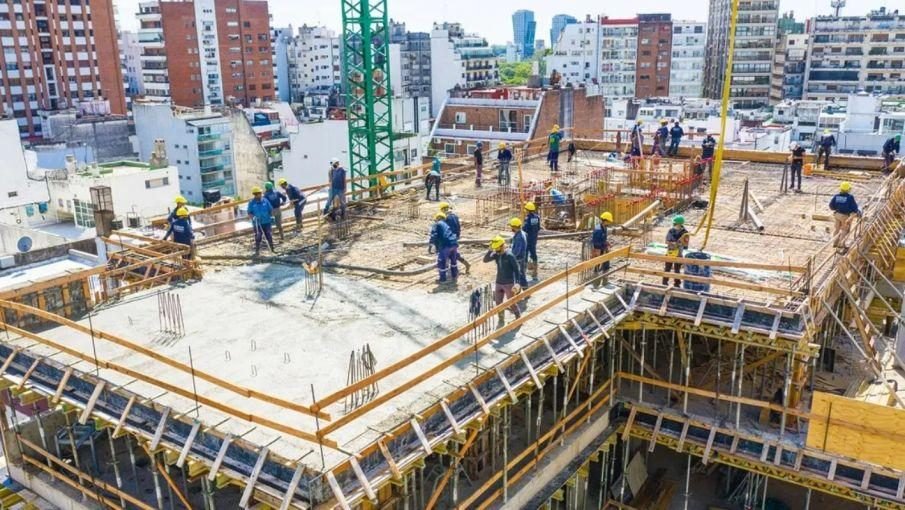
UNA ECONOMÍA QUE NO ARRANCA: LA INDUSTRIA SIGUE EN ROJO Y UN REBOTE DE LA CONSTRUCCIÓN NO ALCANZA
La industria cayó 1,8% interanual en septiembre y acumula un retroceso del 2,6% en lo que va del año. La construcción pegó un salto mensual del 7,8%, pero la tendencia de fondo permanece prácticamente estancada y la mayoría de las empresas no espera mejoras para el cierre de 2026. Los números exponen una recuperación desigual, con señales de alerta detrás del dato positivo.
UN BUEN MES NO BORRA NUEVE MESES DE DIFICULTADES
Los últimos indicadores oficiales volvieron a dejar al descubierto una de las principales contradicciones de la economía argentina: mientras algunos números permiten mostrar avances puntuales, sectores centrales para la producción y el empleo continúan sin encontrar una salida firme.
En septiembre, la industria manufacturera registró una caída del 1,8% frente al mismo mes de 2025. Entre enero y septiembre, el retroceso acumulado llegó al 2,6%. La construcción, por su parte, consiguió una suba mensual del 7,8% y un avance interanual del 5,1%.
A primera vista, el dato de la construcción parece una señal alentadora. Sin embargo, el resultado necesita contexto: una mejora respecto de agosto no significa, por sí sola, que exista una recuperación sólida, sostenida y capaz de traducirse en más actividad y empleo durante los próximos meses.
De hecho, la serie tendencia-ciclo de la construcción registró una variación positiva cercana a cero. Es decir, detrás del fuerte salto mensual no aparece todavía una tendencia clara de crecimiento sostenido.
LA INDUSTRIA SIGUE SIN RECUPERAR TERRENO
El panorama industrial es más preocupante. Diez de las dieciséis divisiones manufactureras relevadas registraron caídas interanuales en septiembre, una señal de que las dificultades alcanzan a una parte importante del entramado productivo.
Los retrocesos más fuertes se observaron en maquinaria y equipo, con un desplome del 26,8%, y en otros equipos, aparatos e instrumentos, que cayeron un 22%. También retrocedieron las prendas de vestir, el cuero y el calzado, con una baja del 5,3%; los muebles y otras manufacturas, con un 4,9%; y los vehículos automotores y autopartes, con un 3,5%.
No se trata de movimientos menores. Cuando cae la producción de maquinaria, equipamiento y bienes industriales, las consecuencias pueden extenderse a proveedores, talleres, comercios y trabajadores vinculados con esas cadenas.
Aunque la industria avanzó un 0,7% respecto de agosto, la serie tendencia-ciclo disminuyó un 0,4%. Esa diferencia es importante: la mejora mensual no alcanza para confirmar un cambio de rumbo y convive con una evolución general todavía debilitada.
LA CONSTRUCCIÓN SALTÓ, PERO LAS DUDAS CONTINÚAN
La construcción fue la cara positiva del informe. El crecimiento del 7,8% mensual fue el mayor del año, mientras que el indicador interanual avanzó un 5,1%. En el acumulado de los primeros nueve meses, el sector registró una suba del 1,3%.
El movimiento también se reflejó en algunos materiales. Las pinturas para construcción aumentaron un 22,4% interanual y el hormigón elaborado subió un 12,8%. El cemento portland avanzó un 4,6%, mientras que el hierro redondo y los aceros para la construcción crecieron un 5,2%.
Pero no todos los insumos acompañaron el repunte. Los mosaicos graníticos y calcáreos cayeron un 15%, los artículos sanitarios de cerámica retrocedieron un 8,2% y los pisos y revestimientos cerámicos bajaron un 7,4%.
La recuperación, por lo tanto, tampoco es uniforme dentro de la construcción. Y hay otro dato que obliga a moderar el entusiasmo: la serie tendencia-ciclo se mantuvo prácticamente sin cambios. El salto mensual es real, pero todavía no alcanza para asegurar que el sector haya ingresado en una etapa de expansión sostenida.
LAS EMPRESAS NO VEN UN BOOM A LA VUELTA DE LA ESQUINA
Las expectativas empresariales ofrecen una señal adicional de cautela. Según el relevamiento oficial, el 74% de las empresas enfocadas principalmente en obras privadas espera que la actividad se mantenga sin cambios entre octubre y diciembre.
Entre las compañías dedicadas principalmente a obras públicas, el porcentaje que prevé un escenario sin modificaciones llega al 62,4%.
Además, el 23,5% de las empresas vinculadas con obras públicas anticipa una disminución de la actividad. En el segmento de obras privadas, esa expectativa alcanza al 15%. Apenas el 11% de las firmas de obras privadas y el 14,1% de las relacionadas con obras públicas esperan un crecimiento.
Las cifras muestran que el repunte de septiembre todavía no se traduce en un clima generalizado de confianza. La mayoría de las empresas no proyecta una mejora para el tramo final del año, mientras que una parte relevante teme que la actividad vuelva a caer.
EL COSTO DE UNA RECUPERACIÓN DESIGUAL
Los datos dejan una pregunta incómoda: ¿alcanza con exhibir un fuerte crecimiento mensual de la construcción cuando la industria acumula pérdidas y las perspectivas empresariales siguen siendo moderadas?
La respuesta depende de que los próximos meses confirmen una tendencia, y no solamente un resultado favorable aislado. Para que la mejora tenga un impacto más amplio, deberá sostenerse y reflejarse en más producción, continuidad de las obras y mejores perspectivas para quienes dependen de estos sectores.
Por ahora, el panorama es desigual. La construcción ofrece un respiro estadístico, pero no una garantía de recuperación. La industria continúa en retroceso interanual y acumula una caída durante 2026.
El desafío es que esos números se transformen en actividad real y sostenida. Mientras eso no ocurra, celebrar un rebote mensual como si fuera la confirmación de una recuperación general puede ocultar el problema de fondo: una parte importante de la economía productiva todavía no consigue despegar.
FUENTES CONSULTADAS
INDEC