
LA INDUSTRIA ARGENTINA NO LEVANTA CABEZA: VOLVIÓ A CAER EN SEPTIEMBRE Y ACUMULA NUEVE MESES EN ROJO
La producción manufacturera retrocedió 3,4% interanual en septiembre y acumuló una caída del 2,8% en los primeros nueve meses de 2026, según estimaciones de la Unión Industrial Argentina. La industria automotriz y la metalmecánica siguen entre las actividades más golpeadas, mientras algunos rubros muestran resultados positivos.
La recuperación de agosto no alcanzó
La industria argentina volvió a mostrar señales de debilidad en septiembre y profundizó las dificultades que atraviesa durante 2026. Después de una recuperación mensual en agosto, la producción manufacturera volvió a retroceder y dejó en evidencia que el repunte todavía no logra consolidarse.
Según estimaciones preliminares del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la actividad cayó un 0,2% respecto de agosto, en términos desestacionalizados, y registró una contracción del 3,4% frente a septiembre del año pasado.
Con estos resultados, el sector acumuló una baja del 2,8% durante los primeros nueve meses de 2026, en comparación con el mismo período de 2025. Además, la producción se ubicó aproximadamente un 11% por debajo de los niveles registrados en 2022 y 2023.
Los datos reflejan un escenario complejo para las empresas industriales, que enfrentan dificultades para recuperar los niveles de producción anteriores. Aunque algunas actividades lograron mejorar durante septiembre, esas subas no fueron suficientes para revertir el balance general negativo.
La evolución de los próximos meses será determinante para conocer si la actividad consigue estabilizarse o si continuará alternando mejoras parciales con nuevas caídas.
Automotrices y metalmecánicas, entre los sectores más afectados
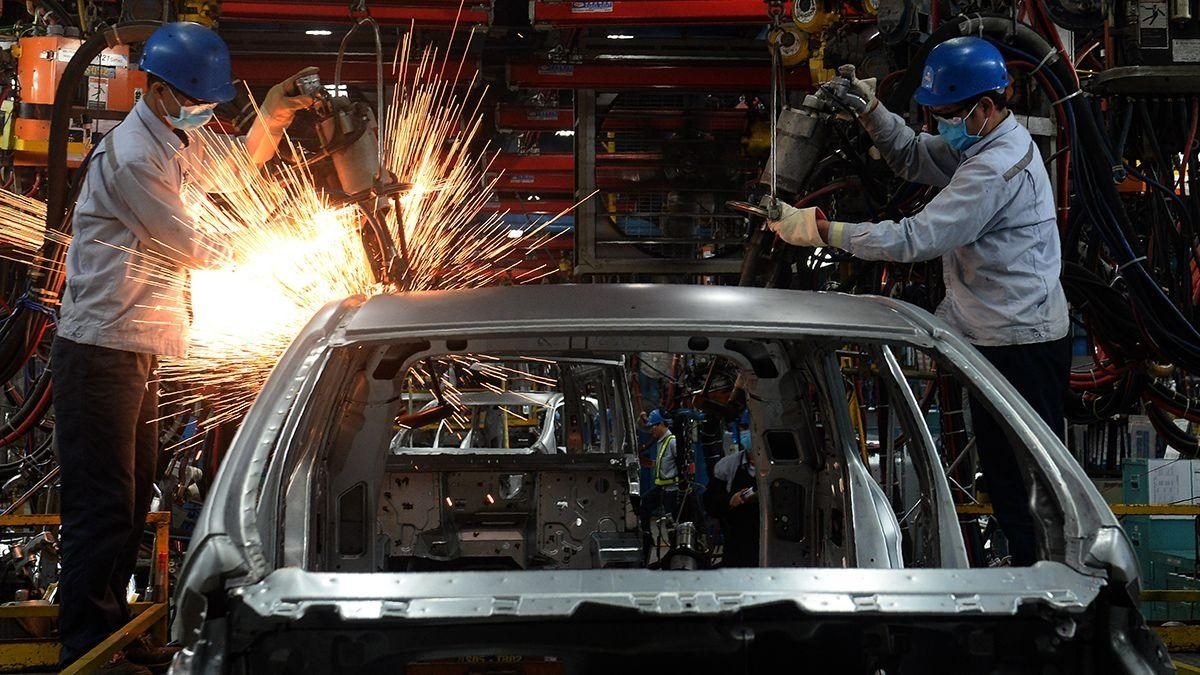
Uno de los datos más preocupantes corresponde a la industria automotriz. Si bien la producción de vehículos mostró una mejora mensual del 1% frente a agosto, el sector acumuló una contracción del 17% en los primeros nueve meses del año respecto del mismo período de 2025.
Además, la producción automotriz alcanzó su nivel más bajo para un septiembre en los últimos seis años, de acuerdo con las estimaciones difundidas.
La industria metalmecánica también continúa atravesando dificultades. En septiembre registró una recuperación mensual del 2,5%, pero el resultado no alcanzó para compensar las pérdidas anteriores. En el acumulado anual, la actividad cayó un 5,3% frente a 2025.
Estas cifras muestran que las mejoras puntuales no necesariamente implican una recuperación sostenida. Para evaluar la situación de cada sector es necesario observar tanto la variación mensual como el desempeño acumulado y la comparación con años anteriores.
En el rubro de metales básicos, los resultados fueron dispares: la producción de acero retrocedió un 4% mensual, mientras que la de aluminio primario aumentó un 4,4%. Ambos segmentos, sin embargo, mostraron resultados positivos en el acumulado frente al año pasado.
Construcción: señales contrapuestas
La actividad vinculada con la construcción también presentó un panorama heterogéneo durante septiembre.
Los despachos de cemento aumentaron un 14,3% respecto de agosto, impulsados por una mayor demanda y por los envíos a granel, relacionados con obras de mayor escala.
Sin embargo, las ventas de insumos para la construcción, medidas mediante el Índice Construya, retrocedieron un 1% mensual. En el acumulado de los primeros nueve meses, ambos indicadores continuaron por debajo de los registros de 2025.
La diferencia entre los indicadores muestra que la evolución de la construcción no es uniforme y que las mejoras en determinados productos o segmentos todavía conviven con dificultades en otras áreas.
La continuidad de las obras y el comportamiento de la demanda serán factores importantes para determinar si el sector puede sostener los avances registrados en algunos rubros.
Petróleo, alimentos y bebidas: los rubros que resisten
No toda la industria mostró retrocesos. La refinación de petróleo se mantuvo entre las actividades con mejor desempeño acumulado del año, con un crecimiento del 6% frente a 2025 y del 16% respecto de 2022, aunque durante septiembre registró una caída mensual del 4,9%.
En alimentos y bebidas también hubo resultados diversos. La producción de bebidas aumentó un 8,5% mensual, la faena vacuna creció un 3,3%, la porcina avanzó un 1,9% y la producción láctea subió un 0,4%.
Sin embargo, esas mejoras mensuales no se trasladaron de la misma manera al balance acumulado. En los primeros nueve meses, las bebidas registraron una caída del 3,3% interanual y la faena vacuna retrocedió un 6,2%. En cambio, la producción láctea avanzó un 4,1% y la faena porcina creció un 12,1%.
Estas diferencias confirman que la crisis industrial no afecta de igual manera a todas las actividades. Mientras algunos sectores consiguen sostener o ampliar su producción, otros siguen acumulando pérdidas.
La caída también se observa en otros relevamientos
Las estimaciones de la UIA coinciden en señalar un escenario industrial débil, aunque otros relevamientos privados muestran diferencias en la magnitud de las bajas.
La Fundación de Investigaciones Económicas Latinoamericanas (FIEL) estimó que la producción industrial cayó un 2,9% interanual en septiembre y acumuló una baja del 1,4% en los primeros nueve meses del año. Por su parte, Orlando J. Ferreres y Asociados calculó un retroceso interanual del 1,5% en septiembre y una caída acumulada del 2,3%.
Las diferencias responden a las metodologías y los indicadores utilizados por cada entidad. No obstante, los tres relevamientos coinciden en un punto central: la actividad manufacturera todavía no consiguió consolidar una recuperación.
La industria automotriz y la maquinaria figuran entre las actividades con mayores dificultades, mientras que la refinación de petróleo presenta un desempeño comparativamente más favorable.
Una discusión clave para el cierre del año
El panorama industrial será uno de los temas centrales de la 32.ª Conferencia Industrial, organizada por la Unión Industrial Argentina para el 3 de noviembre. El encuentro reunirá a empresarios y funcionarios para debatir sobre competitividad, desarrollo federal, energía, minería, productividad y condiciones para la inversión.
El sector llega a esa discusión con un balance negativo y con el desafío de recuperar actividad en un contexto de resultados muy diferentes entre ramas productivas.
Los datos de septiembre muestran que la mejora de agosto fue insuficiente para cambiar la tendencia general. Con nueve meses transcurridos, la industria sigue sin encontrar un repunte sostenido y encara el tramo final del año con una incógnita central: si logrará estabilizar la producción o si continuará acumulando retrocesos.