
DIEZ MESES SEGUIDOS DE CAÍDA: EL CONSUMO NO LEVANTA, COMEMOS MENOS CARNE Y LOS SUELDOS PIERDEN CON LA INFLACIÓN
El índice de la Universidad de Palermo marcó una caída de 1% interanual en septiembre. Con salarios que no ganan terreno y una canasta básica que sube más que el promedio, los hogares siguen recortando todo lo que pueden postergar.
El consumo privado cumplió diez meses consecutivos de caídas interanuales. Según el Índice de Consumo Privado de la Universidad de Palermo, el gasto de los hogares retrocedió 1% en septiembre frente al mismo mes de 2025 y acumula una baja de 1,3% en lo que va del año. Hubo un repunte de 0,5% respecto de agosto en la serie desestacionalizada, pero el propio informe aclara que la suba no alcanzó para recuperar el terreno cedido.
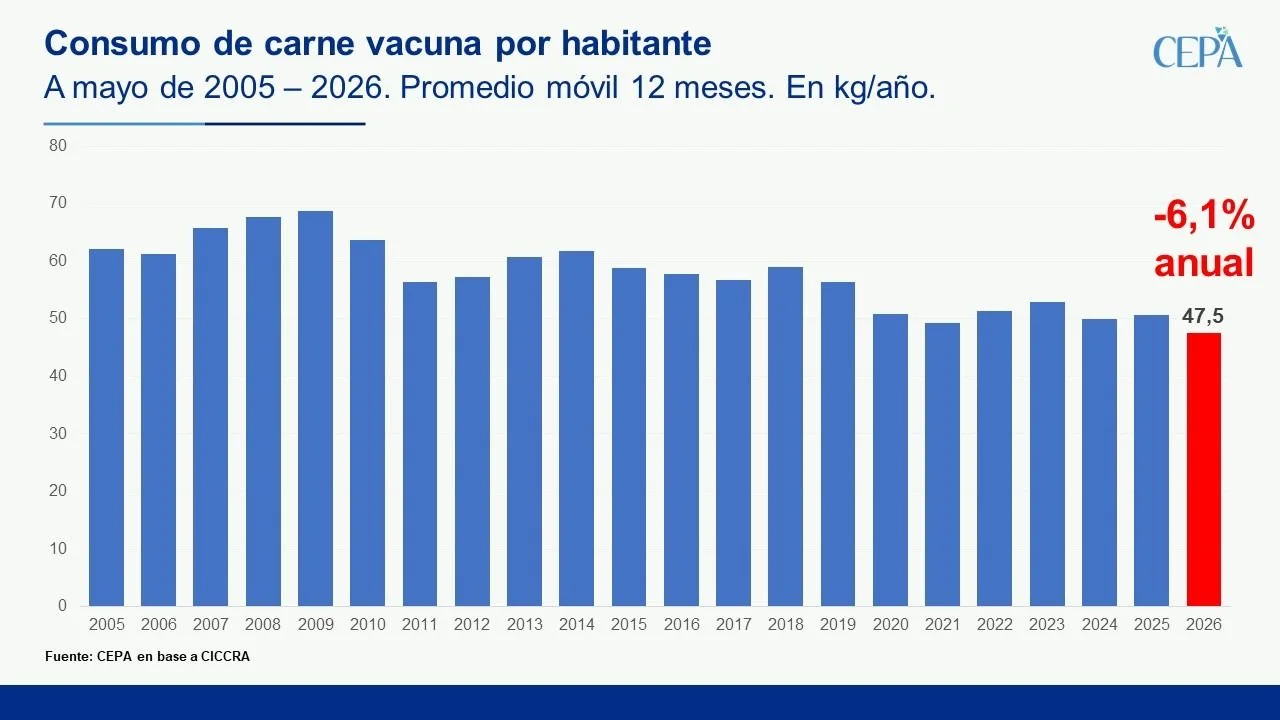
El detalle por rubros muestra cómo se acomodan los hogares. El consumo masivo, que representa cerca de la mitad del gasto, cayó 3,2% interanual y promedia una baja de 4% en el último trimestre. La carne vacuna acumula catorce meses de retrocesos, con una caída de 13,2% en agosto, mientras el cerdo sube 14,3% y suma más de dos años de alzas. Los patentamientos de autos bajaron 12,6% en septiembre, su sexta caída seguida, y los de motos crecieron 7,1%. También retrocedieron las ventas de combustibles, los servicios de recreación y turismo (6,4%) y los restaurantes porteños, con seis caídas consecutivas. Los bienes durables y semidurables, en cambio, mostraron subas.
Para entender por qué el consumo no arranca hay que mirar los precios y los ingresos. La inflación de septiembre fue de 1,9%, dos décimas más que en agosto, y acumula 23,6% en el año y 33,4% interanual. Los mayores aumentos del mes se dieron en vivienda y servicios (3,1%) y en educación (3%). En ese contexto, los salarios registrados medidos por el RIPTE subieron 21,3% entre enero y agosto, exactamente lo mismo que los precios en ese período. Los ingresos formales, entonces, empataron: no perdieron, pero tampoco avanzaron.
El empate no alcanza a explicar la caída, y ahí está uno de los hallazgos del informe de la Fundación Encuentro. Frente a los precios regulados, como tarifas, combustibles, transporte, prepagas y educación, el poder de compra cayó entre 27,5% y 38,3%. Como los gastos fijos se pagan primero, el ajuste recae sobre lo que se puede postergar: salidas, ropa, un cambio de auto. A eso se suma el deterioro del empleo: entre noviembre de 2023 y abril de 2026 el empleo asalariado privado registrado cayó en 22 de las 24 jurisdicciones.
Lo esencial, además, sube por encima del promedio. La canasta básica alimentaria subió 40% en doce meses y la total 38,7%, ambas por encima de la inflación general. Una familia tipo necesitó $1.632.505 en septiembre para no ser pobre, 1,7% más que en agosto. Que la canasta haya aumentado algo menos que el índice general en el último mes es un dato, pero la comparación anual deja otro panorama.
En Mendoza, el escenario no es distinto. El CEPA informó que en el primer cuatrimestre las ventas en supermercados cayeron 3,6% real frente al mismo período de 2025 y quedaron 16,5% por debajo de los niveles de 2023. Las ventas minoristas pyme acumulan, según CAME, una baja de 2,1% entre enero y septiembre. Ese es el telón de fondo con el que el comercio llega al Día de la Madre, el domingo 18: los shoppings y las cadenas refuerzan descuentos bancarios y cuotas sin interés, y la Cámara Argentina de Comercio espera ventas similares a las de 2025, un año en que esa fecha cerró con una caída de 3,5%. Para la entidad, la situación es “más o menos igual”, con la misma restricción de poder adquisitivo.
El panorama que dibujan los datos es el de un consumo que no se desploma pero se achica mes a mes, durante casi un año. Hay rubros que resisten y sustituciones que alivian, como el cerdo por la vaca y la moto por el auto, pero el gasto promedio de los hogares sigue por debajo del de hace doce meses. La recuperación, mientras tanto, es más una expectativa que un dato: los salarios empatan, la canasta sube, y el repunte de septiembre queda, por ahora, en una décima parte de lo que haría falta para llamarlo cambio de tendencia.