
6 MILLONES DE ARGENTINOS ESTÁN EN MORA Y EL ENDEUDAMIENTO FAMILIAR ALCANZA A 9 DE CADA 10 HOGARES
Un informe del Banco Central revela que el 27,1% de los deudores del sistema crediticio registra atrasos en sus pagos. En un contexto de salarios postergados y servicios públicos que aumentaron por encima de la inflación, cada vez más familias recurren al financiamiento para cubrir gastos esenciales y alimentos.
El endeudamiento de los hogares ha alcanzado un umbral sumamente crítico en el país. De acuerdo con un reciente informe elaborado sobre los registros de la Central de Deudores del Banco Central de la República Argentina (BCRA) y datos cruzados con ARCA, casi 6 millones de personas registran retrasos en el cumplimiento de sus obligaciones financieras. En términos concretos, la cifra abarca a 5,86 millones de ciudadanos, lo que equivale al 27,1% de los deudores del sistema crediticio nacional, exponiendo la profunda vulnerabilidad que atraviesan las finanzas domésticas.
Esta alarmante radiografía no constituye un fenómeno aislado. Se inscribe en un complejo escenario signado por la continua pérdida del poder adquisitivo de los salarios y de las jubilaciones, en combinación con una fuerte distorsión de precios donde las tarifas de servicios públicos, los transportes y los alimentos han crecido sensiblemente por encima del índice general de inflación. En las calles mendocinas, desde las comunas del Gran Mendoza hasta las zonas productivas del Valle de Uco o del Este, la asfixia cotidiana resulta cada vez más palpable. El dramático encarecimiento de la canasta básica y las facturas de servicios indispensables han forzado a miles de familias a recurrir al endeudamiento regular como la única vía para cubrir sus necesidades elementales.
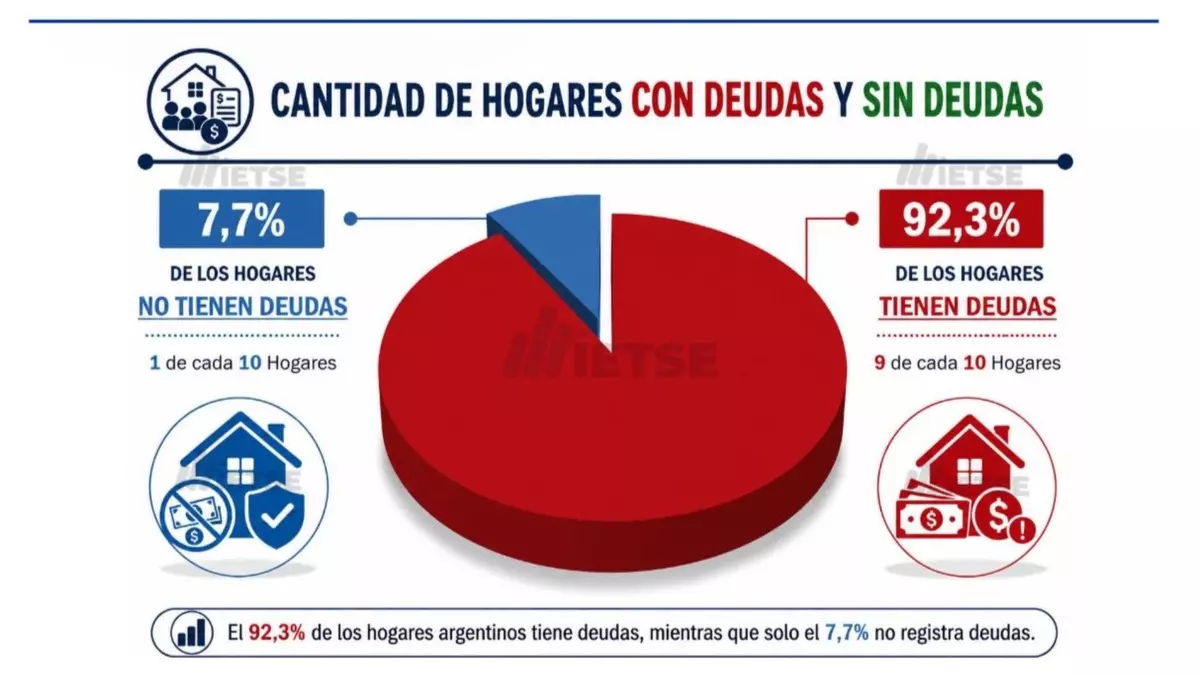
En este marco, el nivel general de endeudamiento familiar ha alcanzado proporciones inéditas, estimándose que más de 9 de cada 10 hogares en el país sostienen algún tipo de pasivo financiero. El sobreendeudamiento se ha transformado en un fenómeno cotidiano donde el uso del crédito ya no responde a compras extraordinarias o decisiones de inversión, sino a la imperiosa necesidad de financiar la subsistencia diaria. En la realidad de la provincia, abonar las compras de supermercado en cuotas, retrasar el pago de expensas o recurrir al pago mínimo de la tarjeta de crédito —soportando elevadas tasas de refinanciación— se ha instalado como un mecanismo defensivo que termina alimentando un espiral de deuda sumamente difícil de revertir.
El mapa de la mora crediticia expone desequilibrios profundos dentro del sistema financiero tradicional. Las entidades bancarias concentran el mayor volumen del capital adeudado: representan el 65% del saldo monetario total comprometido. En detalle, la banca privada explica el 45% del monto impago y abarca al 27% de los deudores con atrasos, registrando un saldo promedio de $1.458.000 por persona. En tanto, la banca pública absorbe el 20% del dinero en riesgo. Existe además una marcada concentración del pasivo, donde un reducido 14,5% de deudores de altos montos explica el 73% del saldo en incumplimiento, mientras que casi cuatro de cada diez personas endeudadas arrastran saldos menores a $400.000.
Paralelamente, el segmento no bancario y las plataformas tecnológicas (fintech) exhiben niveles de mora sumamente preocupantes. Estos canales, de ágil acceso pero elevadas tasas de interés, captan a los sectores más postergados o informales. Mercado Pago reúne al 19% del total de deudores del país, aunque representa el 2,9% del saldo vencido. Por su parte, en el sector de créditos rápidos no bancarios —como Credicuotas, Moni o Waynicoin— la tasa de impago trepa a un alarmante 52%. Asimismo, las tarjetas de supermercados y casas de electrodomésticos concentran al 35% de los titulares con mora. En este marco, los jóvenes de entre 18 y 25 años se perfilan como los más afectados: su tasa de incumplimiento saltó del 24,7% al 40,8%.
La problemática ha desatado discusiones políticas y advertencias desde los sectores productivos. Representantes de la Confederación Argentina de la Mediana Empresa (CAME) señalan que los hogares no apelan al crédito para consumo diferido o compras durables, sino para financiar la compra de alimentos y afrontar los aumentos acumulados en los servicios del hogar. Mientras en el ámbito legislativo se evalúan proyectos para poner topes a los intereses por mora, en Mendoza la caída de la capacidad de pago repercute de forma directa en la actividad comercial y en el pago puntual de alquileres y expensas.
El horizonte actual deja al descubierto la vulnerabilidad estructural de una economía donde los ingresos reales naufragan frente al costo de vida. Cuando tomar deuda deja de ser una herramienta de progreso y pasa a ser un mecanismo compulsivo de supervivencia diaria, la tranquilidad de las familias queda suspendida en una constante fragilidad.
Fuentes: IETSE, Banco Central de la República Argentina (BCRA), Instituto Nacional de Estadística y Censos (INDEC), Confederación Argentina de la Mediana Empresa (CAME).